Eine veränderte Marktstruktur verstärkt die Streuung
Ein erster struktureller Treiber ist der Aufstieg großer Multi-Strategy-Plattformen. Diese Fonds verteilen Kapital auf zahlreiche spezialisierte Teams, begrenzen deren Faktor-, Sektor- und Marktexposures jedoch durch enge Risikobudgets. Die typische Umsetzung ist markt-, sektor- und zunehmend faktorneutral. Neben klassischen Faktoren wie Value, Momentum oder Quality werden inzwischen detailliertere Exposures neutralisiert, etwa gegenüber KI-Investitionen, Strombedarf, Lieferketten, Zöllen oder geopolitischen Risiken. Damit konzentriert sich das verbleibende Risiko stärker auf relative Unternehmensentwicklungen. Positive Nachrichten in einer Aktie werden häufig durch Short-Positionen in vermeintlichen Verlierern desselben Themas finanziert. Das erhöht die Bewegung einzelner Titel, ohne zwangsläufig die Volatilität des Gesamtmarktes anzuheben.
Ein zweiter, eng verwandter Treiber ist die zunehmende Nutzung thematischer Aktien-Baskets. Beispiele dafür sind „KI-Gewinner versus KI-Verlierer“ oder „Onshoring versus Offshoring“. Solche Baskets übersetzen komplexe Narrative direkt in Long-Short-Positionierungen. Ihre systematische Absicherung reduziert Markt- und SektorBeta, kann aber die Kursdifferenzen innerhalb eines Sektors verstärken. Die Bedeutung thematischer Anlagen ist in den letzten Jahren strukturell gestiegen.
Fundamentaldaten werden schneller verarbeitet, Geschäftsmodelle vor dem Scheideweg
Der dritte Treiber ist die breitere und schnellere Verfügbarkeit von Informationen. Neue spezialisierte Research-Anbieter liefern zunehmend detaillierte Daten zu Lieferketten, Preisen, Kapazitäten, App-Nutzung oder Stellenanzeigen. Gleichzeitig ermöglicht generative KI, Geschäftsberichte, Transkripte und alternative Datensätze nahezu in Echtzeit zu analysieren. Damit werden neue inkrementelle Entwicklungen schneller in Aktienkursen verarbeitet. Das verbessert in Theorie die Preiseffizienz, begünstigt aber zugleich Überreaktionen: Dieselbe Information kann von verschiedenen Modellen unterschiedlich interpretiert und anschließend über ähnliche Signale gehandelt werden. Der Preisfindungsprozess wird schneller, jedoch nicht zwingend zuverlässiger.
Der vierte Treiber ist fundamental. KI verändert nicht nur Wachstumsraten, sondern potenziell die Geschäftsmodelle ganzer Branchen. Noch ist unklar, welche Unternehmen über proprietäre Daten, Distribution oder ausreichende Preissetzungsmacht verfügen und welche Produkte durch KI substituiert werden. Gleichzeitig schaffen Investitionen in Rechenzentren, Halbleiter, Stromnetze und Automatisierung neue Gewinner. Diese Unsicherheit führt zu häufigeren und größeren Revisionen langfristiger Umsatz-, Margen- und Kapitalrenditeannahmen.
Konsequenzen für die Portfoliokonstruktion
Für Portfoliomanager ist die wichtigste Schlussfolgerung, dass historisch geschätzte Risikomodelle strukturelle Veränderungen nur verzögert erfassen. Selbst ein einjähriges Korrelationsfenster kann bereits zu lang sein, wenn neue Themen und Handelsstrategien erst seit wenigen Quartalen relevant sind. Tracking-Error-Modelle, die primär auf historischen Sektor- und Stilfaktoren beruhen, können daher das zukünftige aktive Risiko unterschätzen.
Portfoliokonstruktion muss stärker nach vorne schauen. Neben klassischen Faktoren sollten thematische Exposures wie KI-Substitution, Rechenzentrumsinvestitionen, Energieverfügbarkeit, Reshoring oder regulatorische Sensitivität explizit modelliert werden. Ergänzend sind kürzere Korrelationsfenster, Szenarioanalysen und Stresstests für Korrelationssprünge erforderlich. Besonders wichtig ist die Aggregation scheinbar unabhängiger Positionen entlang gemeinsamer ökonomischer Narrative.
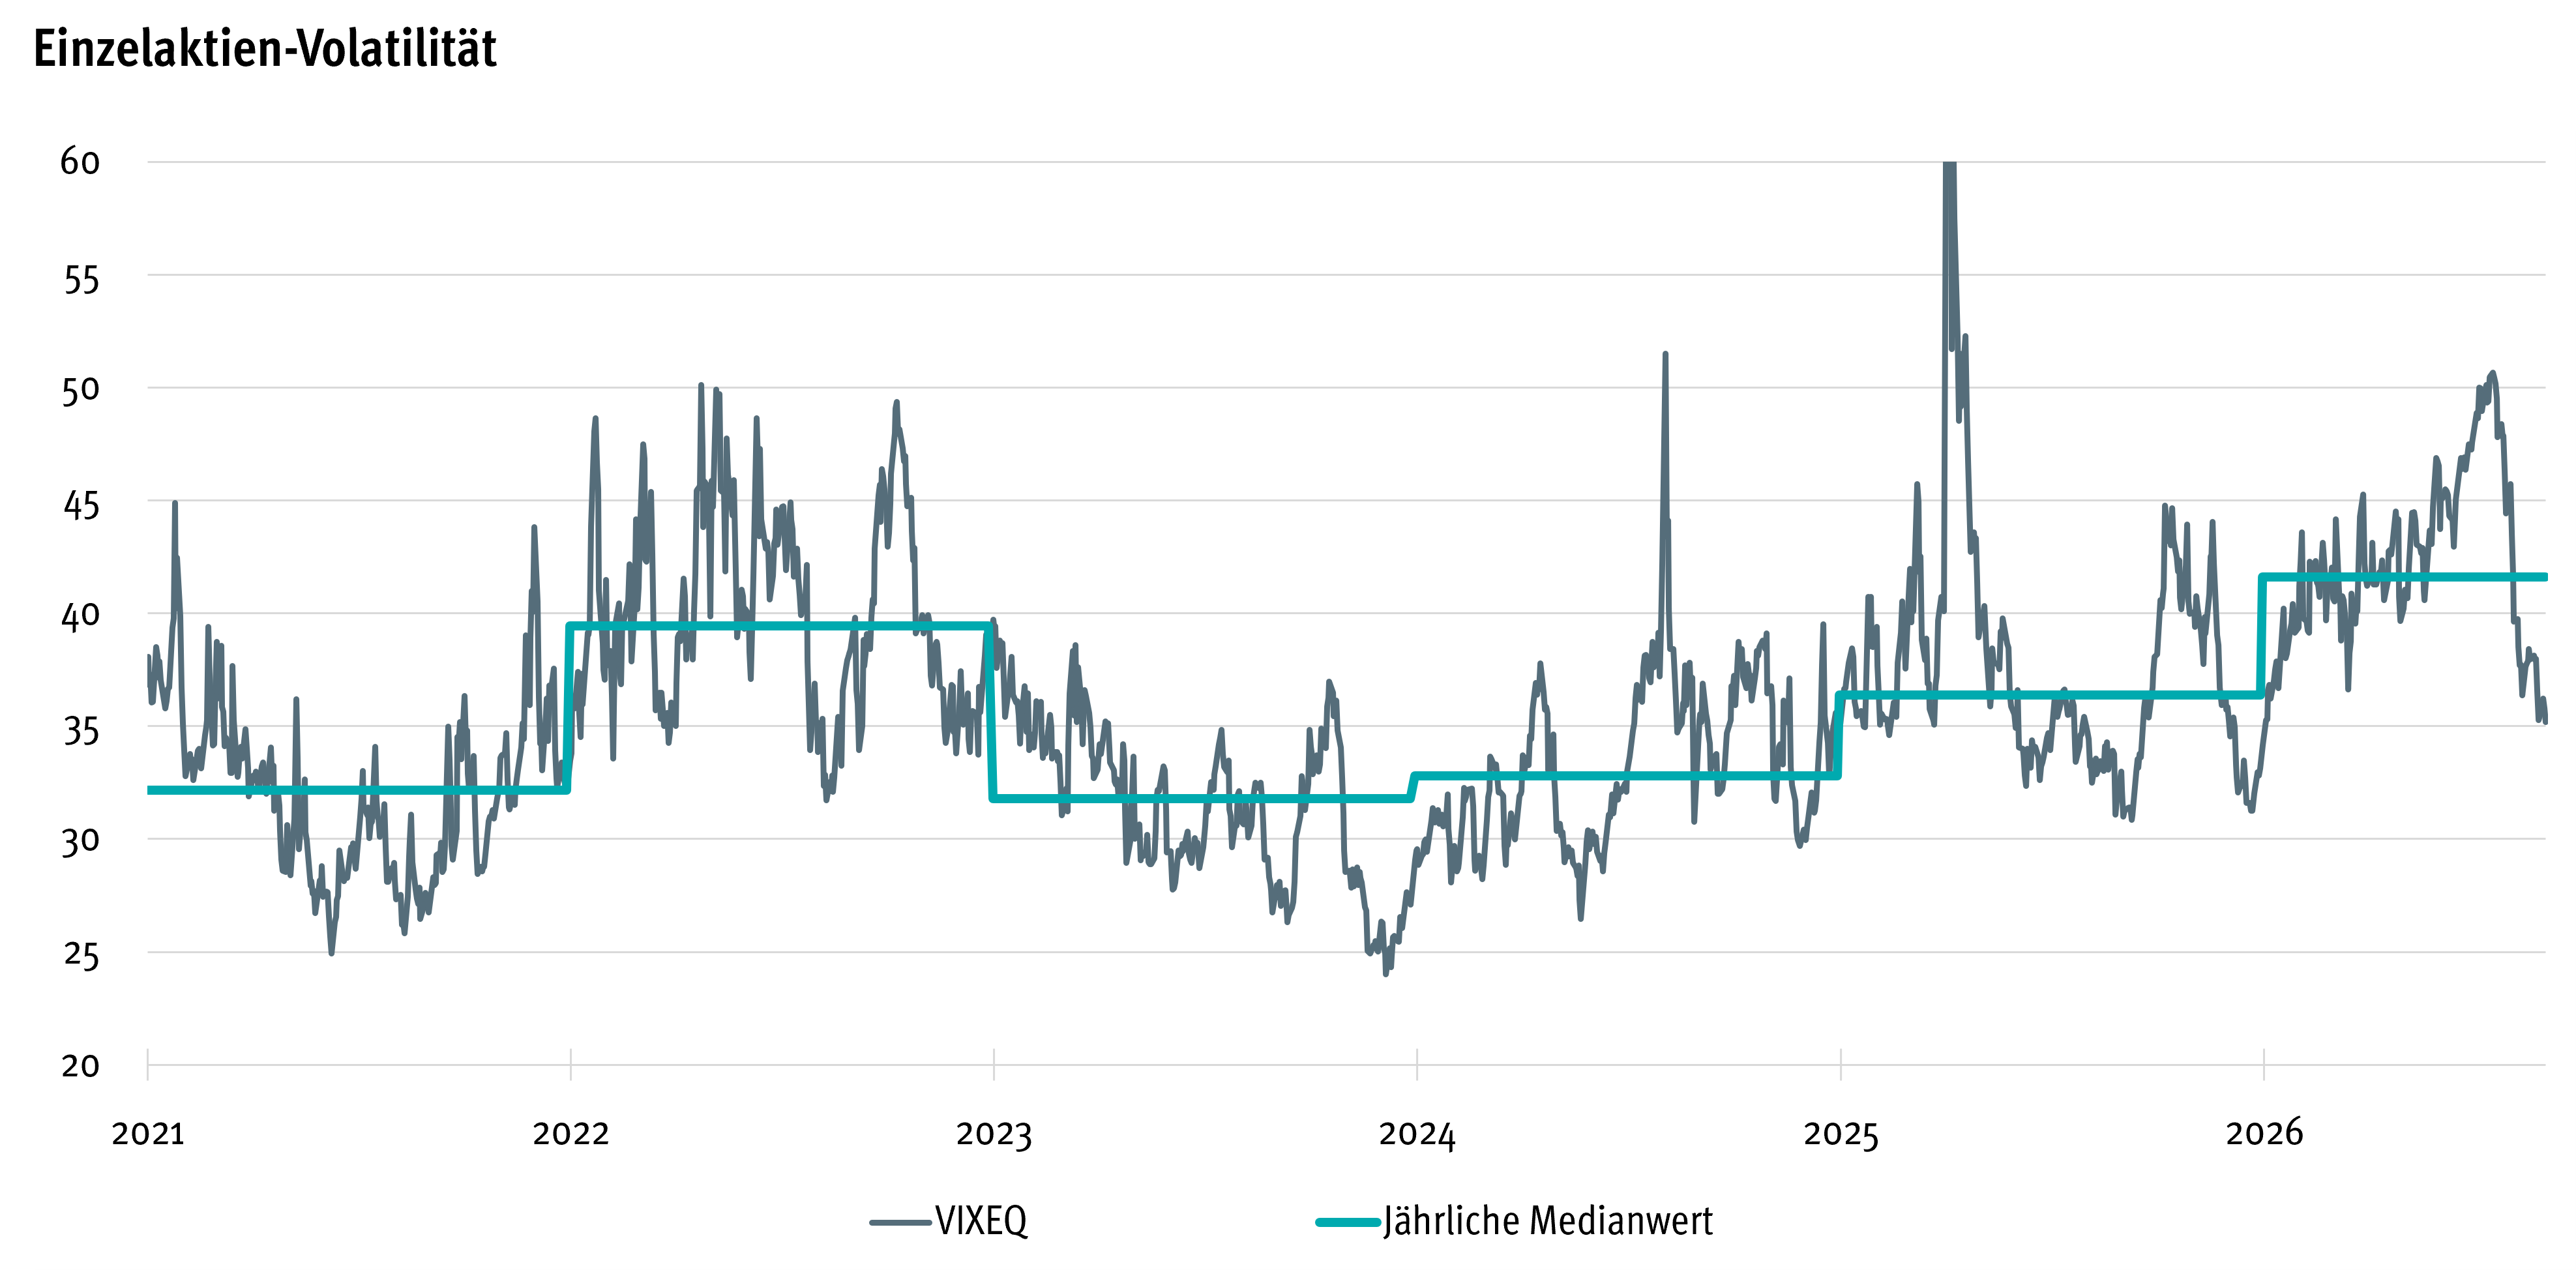
Die niedrige Indexvolatilität sollte daher nicht als Entwarnung verstanden werden. Solange Kapital in faktor- und marktneutrale Strategien fließt und KI gleichzeitig die fundamentale Unsicherheit erhöht, dürfte die Einzelaktien-Volatilität strukturell hoch bleiben. Für aktive Investoren verbessert das die Chance auf Alpha. Gleichzeitig steigt jedoch das Risiko, dass traditionelle Modelle genau jene neue Form der Volatilität unterschätzen, die sie eigentlich kontrollieren sollen.